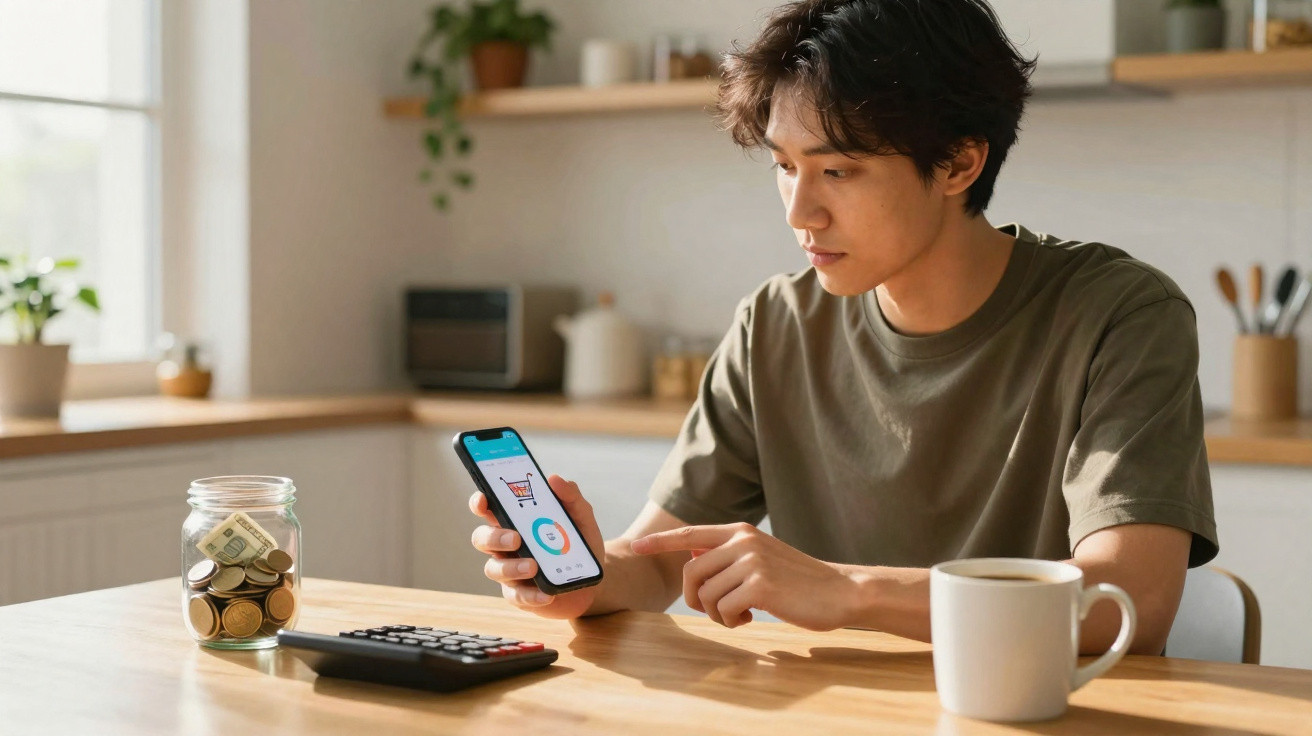
Jeden Monat spielt sich dasselbe kleine Drama ab: Du öffnest deine Banking-App, schwörst dir, beim Sparen jetzt endlich „ernst zu machen“, schiebst einen Betrag aufs Sparkonto – und drei Wochen später überweist du still und leise die Hälfte wieder zurück. Miete, ein vergessenes Geburtstagsessen, ein Angebot, das einfach zu gut schien, um es auszulassen. Die Zahlen verschieben sich, doch das Gefühl bleibt: Du bemühst dich, aber dein Erspartes wächst nie wirklich.
Irgendwann hörst du auf, dir selbst zu vertrauen.
Aber was, wenn nicht deine Willenskraft, dein Einkommen oder die Tatsache, dass du angeblich „nicht mit Geld umgehen kannst“, das Problem ist? Was, wenn eine unauffällige Gewohnheit jede deiner guten Absichten im Hintergrund untergräbt?
Die versteckte Gewohnheit, die deine Sparmotivation aufzehrt
Die Gewohnheit, an der viele Sparpläne scheitern, wirkt zunächst völlig harmlos: Ziele zu setzen, die mit deinem tatsächlichen Alltag nichts zu tun haben. „Ab jetzt spare ich 500 € im Monat.“ „Ich bestelle kein Essen mehr.“ „Keine Uber-Fahrten mehr.“ Auf dem Papier sieht das konsequent aus. Im Alltag fühlt es sich wie eine Bestrafung an.
Du sparst nicht einfach nur Geld. Du versuchst, von einem Tag auf den anderen ein völlig anderer Mensch zu werden.
Genau in der Lücke zwischen deiner Wunschversion und dem Menschen, der du tatsächlich bist, schleicht sich Frust ein.
Nimm Lena, 29: Sie beschloss, dass dies finanziell „ihr Jahr“ werden sollte. Sie folgte einem Finanz-Influencer, druckte einen farbcodierten Spar-Tracker aus und setzte sich ein ehrgeiziges Ziel: 600 € pro Monat aufs Sparkonto. Im ersten Monat klappte es. Im zweiten musste ihr Auto dringend repariert werden. Im dritten stand die Hochzeit einer Freundin an – inklusive Reise und Geschenk.
Im vierten Monat hasste sie es schon, ihre Banking-App überhaupt zu öffnen.
Sie war nicht gescheitert, weil es ihr egal gewesen wäre. Ihr Ziel war gescheitert, weil darin kein Platz für das echte Leben war: kein Puffer für Chaos und keine Nachsicht dafür, ein Mensch zu sein.
Wenn dein Sparziel deine tatsächlichen Ausgabenmuster ausblendet, empfindet dein Gehirn Sparen als Bedrohung statt als Erfolg. Du verbindest es dann mit Schuldgefühlen, Einschränkung und Versagen. Genau das ist die sabotierende Gewohnheit: Du sparst auf Basis eines erfundenen Budgets statt eines realistischen.
Du versuchst, dir die Identität eines „perfekten Sparers“ über Gewohnheiten zu stülpen, die über Jahre entstanden sind. Dein Nervensystem wehrt sich. Dann kommen Käufe nach dem Motto „nur dieses eine Mal“, Frustkäufe nach einer strengen Woche oder die stille Rückkehr zu alten Routinen.
Seien wir ehrlich: Niemand zieht das wirklich jeden einzelnen Tag durch.
Sparen, ohne dein Leben zu hassen
Ein entspannterer und langfristig tragfähiger Weg zum Sparen beginnt mit einer kleinen Veränderung der Frage. Frag nicht mehr: „Wie viel sollte ich sparen?“, sondern: „Welchen Betrag würde ich wirklich behalten?“ Entscheidend ist nicht die Summe, die du verschieben kannst, sondern jene, die dauerhaft liegen bleibt.
Probier Folgendes: Verändere einen Monat lang nichts, sondern dokumentiere nur deine Ausgaben. Nutze die Kategorien in deiner Banking-App, eine einfache Tabellenkalkulation oder auch nur eine Notiz-App. Schau am Monatsende, welcher Restbetrag vor dem nächsten Gehalt regelmässig übrig bleibt und von dir nicht angerührt wird.
Diese Zahl ist dein realistischer Ausgangspunkt – nicht deine Wunschzahl.
Sobald du diese realistische Basis kennst, richtest du für den Tag nach deinem Gehaltseingang eine automatische Überweisung ein. Früh genug, aber nicht zu radikal. Wenn am Monatsende normalerweise etwa 150 € übrig bleiben, ohne dass du dich besonders anstrengst, beginn mit automatisch gesparten 100 €. Nicht mit 300 € und nicht mit 500 €. Einfach mit 100 €.
Damit gibst du dir Luft zum Atmen: Raum für einen Kaffee, für ein spontanes Getränk oder für den Strafzettel, den du nicht eingeplant hattest.
Wir kennen alle diesen Moment: Du plünderst dein Sparkonto, schwörst dir „nie wieder“ – und dann kommt das Leben gleich noch mit einer unerwarteten Rechnung daher.
Hier schlägt ehrliche Milde finanzielle Heldentaten. Du bist nicht faul; du passt dich an ein System an, das nie auf deine tatsächlichen Einschränkungen zugeschnitten war.
„Disziplin fällt leichter, wenn das Ziel erreichbar wirkt“, sagt ein Verhaltensökonom, mit dem ich vergangenes Jahr gesprochen habe. „Menschen scheitern beim Sparen nicht, weil sie schwach sind. Sie scheitern, weil ihr Plan ihre Realität ausblendet.“
- Starte kleiner, als du glaubst, es „müsste“ sein.
- Automatisiere die Überweisung direkt nach dem Gehaltseingang.
- Überprüfe den Betrag alle 2–3 Monate, nicht jede Woche.
- Führe ein Konto für „Chaosgeld“, damit Überraschungen nicht deine Ersparnisse zerstören.
- Erlaube dir in schwierigen Monaten, ein Mensch zu sein, statt den gesamten Plan über Bord zu werfen.
Lass deine Ersparnisse im Tempo deines Alltags wachsen
Es ist seltsam befreiend, sich endlich einzugestehen: „Okay, ich spare nicht so, wie es diese Finanzpodcasts angeblich verlangen.“ Etwas wird weicher. Du hörst auf, der Fantasieversion von dir hinterherzujagen, die jede Mahlzeit selbst kocht, überall mit dem Rad hinfährt und nie ein Geburtstagsgeschenk vergisst. Stattdessen arbeitest du mit dem Menschen, der heute tatsächlich da ist.
Das ist der stille Wendepunkt.
Anstelle grosser Versprechen nimmst du kleine, unspektakuläre Anpassungen vor: ein etwas kleineres Budget für bestelltes Essen, wiederkehrende 50 € auf einem anderen Konto oder eine Impulsausgabe pro Woche, die du hinterfragst, statt fünf. Das wirkt nicht nach viel. Über ein Jahr kann es jedoch den Unterschied machen zwischen dem Gefühl, festzustecken, und dem Gefühl, endlich etwas aufzubauen.
Die Selbstsabotage hatte nie nur mit Zahlen zu tun. Es ging um die Geschichte dahinter: „Wenn ich nicht viel sparen kann, versage ich – also warum sollte ich überhaupt anfangen?“ Wenn daraus „Ich bin jemand, der spart, auch wenn es nur wenig ist“ wird, verändert sich, worauf du achtest. Du erkennst eher die Momente, in denen du deinen Fortschritt schützen kannst, statt ihn wegzuwerfen.
Dein Sparkonto ist dann keine Anzeigetafel mehr, sondern ein leiser, persönlicher Beweis dafür, dass du kleine Versprechen an dich selbst einhältst.
Das ist nicht glamourös und nicht viral. So bauen die meisten Menschen, die still Vermögen aufbauen, tatsächlich Geld auf.
Es kann trotzdem chaotische Monate geben. Es wird Wochen geben, in denen du Geld zurücküberweist, zu viel ausgibst oder dein Budget komplett ignorierst. Der Unterschied liegt darin, dass eine schlechte Woche die Gewohnheit nicht mehr auslöscht. Du passt den nächsten Monat an, statt den ganzen Plan niederzubrennen.
Das Ziel ist nicht perfektes Sparen. Das Ziel ist Sparen, das dein echtes Leben übersteht.
Manche Menschen merken, dass sie erst eine erdrückende Schuld tilgen müssen, bevor sie sparen können. Andere beschliessen, ihren Sparbetrag nur dann zu erhöhen, wenn ihr Einkommen steigt – nicht indem sie sich noch stärker einschränken. Deine Variante wird anders aussehen, und genau darum geht es.
Die Gewohnheit, die dich bisher sabotiert hat, war so zu tun, als wärst du jemand anderer. Die Gewohnheit, die dir endlich helfen kann, ist, dein Leben um die Person herum aufzubauen, die du jetzt bist.
| Kernpunkt | Detail | Nutzen für dich |
|---|---|---|
| Von der Realität ausgehen, nicht von Fantasien | Verfolge einen Monat lang deine echten Ausgaben und richte dein Sparen danach aus, was du tatsächlich übrig behältst. | Verringert Frust und Selbstvorwürfe, wenn Erspartes „nicht liegen bleibt“. |
| Kleinere, sichere Beträge automatisieren | Richte knapp nach dem Gehaltseingang eine automatische Überweisung in einer Höhe ein, die weiterhin lebbar ist. | Macht Sparen regelmässig, ohne sich wie dauernder Verzicht anzufühlen. |
| Den Plan anpassen, statt ihn aufzugeben | Nutze einen „Chaosgeld“-Puffer und passe deinen Sparbetrag alle paar Monate an. | Hält dich auf Kurs, auch wenn das Leben chaotisch wird oder Ausgaben stark steigen. |
Kommentare
Noch keine Kommentare. Sei der Erste!
Kommentar hinterlassen